بعد از رشد طلا چه اتفاقی میافتد؟ بررسی رقص بازارها و حرکت سرمایه بین طلا، دلار و مسکن
در دورههایی که تورم، نااطمینانی اقتصادی یا تغییرات شدید ارزی رخ میدهد، معمولاً یک سؤال در ذهن بسیاری از سرمایهگذاران شکل میگیرد: بعد از رشد طلا چه اتفاقی میافتد؟
آیا سرمایه همچنان در همان بازار باقی میماند؟ آیا بخشی از سودها ذخیره میشود؟ یا اینکه سرمایه به سمت بازارهایی حرکت میکند که هنوز به اندازه کافی رشد نکردهاند؟
برای پاسخ به این سؤال، نمیتوان بازارها را بهصورت جداگانه بررسی کرد. طلا، دلار، بورس و مسکن مانند جزیرههای مستقل عمل نمیکنند؛ بلکه هرکدام در واکنش به یک مجموعه عوامل مشترک مانند تورم، نقدینگی، انتظارات اقتصادی و شرایط سیاسی حرکت میکنند.
این همان مفهومی است که در تحلیل بازارهای مالی با عنوان «تحلیل بینبازاری» (Intermarket Analysis) شناخته میشود و میتوان آن را به زبان ساده، «رقص بازارها» نامید؛ بازاری که زودتر به تغییرات واکنش نشان میدهد، ممکن است مسیر را آغاز کند و بازارهای دیگر با فاصله زمانی به آن واکنش نشان دهند.
دکتر علی صادقین در تحلیل رفتار سرمایهگذاران بر یک نکته مهم تأکید دارد:
«ما با هیچ دارایی ازدواج نمیکنیم.»
این جمله به این معناست که سرمایهگذار حرفهای نباید برای همیشه به یک دارایی خاص مانند طلا، ملک، دلار یا بورس متعصب باشد؛ بلکه باید دائماً شرایط بازارها، ارزش نسبی داراییها و فرصتهای موجود را بررسی کند.
بنابراین سؤال اصلی این نیست که «کدام دارایی همیشه بهترین است؟» بلکه سؤال مهمتر این است:
در هر مقطع، کدام بازار نسبت به ارزش واقعی خود جلوتر یا عقبتر حرکت کرده است؟
رقص بازارها چیست؟ چرا بازارها همزمان رشد نمیکنند؟
یکی از اشتباهات رایج در تحلیل بازارها این است که تصور کنیم همه داراییها باید همزمان و با یک سرعت حرکت کنند. در حالی که تجربه تاریخی بازارهای مالی نشان میدهد هر دارایی با توجه به ویژگیهای خود، زمان واکنش متفاوتی دارد.
برای مثال، در شرایط افزایش نااطمینانی اقتصادی:
- طلا معمولاً به دلیل نقدشوندگی بالا و نقش سنتی خود به عنوان دارایی محافظ، سریعتر واکنش نشان میدهد.
- دلار در اقتصادهایی که با کاهش ارزش پول ملی مواجه هستند، میتواند به سرعت تحت تأثیر انتظارات تورمی قرار گیرد.
- بورس به شرایط سودآوری شرکتها، نرخ بهره و چشمانداز اقتصادی وابسته است.
- مسکن به دلیل حجم بالای سرمایه مورد نیاز، فرآیند طولانی معامله و وابستگی به قدرت خرید، معمولاً با تأخیر بیشتری حرکت میکند.
این تفاوت سرعت همان چیزی است که باعث شکلگیری مفهوم «عقبماندگی بازار» میشود.
فرض کنید در یک دوره زمانی، قیمت دلار و طلا رشد قابل توجهی داشته باشند، اما قیمت مسکن هنوز متناسب با این تغییرات حرکت نکرده باشد. در این شرایط برخی سرمایهگذاران شروع به بررسی این سؤال میکنند:
آیا بازار مسکن نسبت به سایر داراییها عقب مانده است؟
البته پاسخ این سؤال تنها با مشاهده قیمتها مشخص نمیشود. باید عوامل دیگری مانند قدرت خرید، حجم معاملات، هزینه ساخت، عرضه و تقاضا و شرایط اقتصادی نیز بررسی شوند.
به همین دلیل تحلیل حرفهای بازار به دنبال پیدا کردن «بازار ارزان» نیست؛ بلکه به دنبال پیدا کردن اختلاف میان ارزش و قیمت در میان داراییهای مختلف است.
تحلیل بینبازاری چیست و چرا برای سرمایهگذاران اهمیت دارد؟
تحلیل بینبازاری روشی است که به جای بررسی یک بازار بهصورت جداگانه، ارتباط میان بازارهای مختلف را بررسی میکند.
در این نگاه، سرمایهگذار فقط نمیپرسد:
«قیمت طلا چقدر شده است؟»
بلکه سؤالات عمیقتری مطرح میکند:
- چرا طلا رشد کرده است؟
- آیا عامل رشد همچنان ادامه دارد؟
- آیا این رشد در قیمت فعلی پیشخور شده است؟
- سایر داراییها نسبت به این تغییر چه واکنشی نشان دادهاند؟
در واقع، بازارها به یک «موسیقی مشترک» واکنش نشان میدهند؛ اما هرکدام با ریتم متفاوتی حرکت میکنند.
این موسیقی میتواند شامل عواملی مانند:
- افزایش تورم
- رشد نقدینگی
- تغییر نرخ بهره
- کاهش ارزش پول ملی
- افزایش ریسکهای اقتصادی و سیاسی
باشد.
به همین دلیل سرمایهگذاران حرفهای معمولاً فقط به بازده گذشته یک دارایی نگاه نمیکنند؛ بلکه نسبت میان داراییها را بررسی میکنند.
برای مثال، ممکن است طلا در یک سال رشد زیادی کرده باشد، اما سؤال مهمتر این باشد:
قدرت خرید طلا نسبت به مسکن، زمین یا سایر داراییها چگونه تغییر کرده است؟
چرخش سرمایه چیست؟ چرا پول از یک بازار به بازار دیگر منتقل میشود؟
یکی از مفاهیم مهم در تحلیل رفتار سرمایهگذاران، چرخش سرمایه (Capital Rotation) است. منظور از چرخش سرمایه این است که بخشی از سرمایه موجود در یک بازار، پس از تغییر شرایط، به سمت بازار دیگری حرکت میکند.
اما یک نکته مهم وجود دارد:
ذخیره سود همیشه به معنای خروج از یک بازار و ورود به بازار دیگر نیست.
یک سرمایهگذار ممکن است پس از رشد یک دارایی:
- بخشی از سود خود را نقد کند،
- ترکیب داراییهای خود را تغییر دهد،
- وارد بازار دیگری شود،
- یا حتی همچنان همان دارایی را نگه دارد.
بنابراین نمیتوان یک مسیر ثابت برای حرکت پول تعریف کرد. اینطور نیست که همیشه بعد از رشد طلا، سرمایه مستقیماً وارد مسکن شود. این اتفاق تنها زمانی محتملتر میشود که شرایط چند عامل همزمان فراهم باشد.
مهمترین عواملی که میتوانند باعث تغییر مقصد سرمایه شوند عبارتاند از:
- میزان رشد یک دارایی نسبت به سایر بازارها
- جذابیت نسبی فرصتهای موجود
- میزان ریسک هر بازار
- نقدشوندگی دارایی
- انتظارات سرمایهگذاران از آینده
به بیان ساده، سرمایهگذار حرفهای معمولاً از خود نمیپرسد:
«کدام دارایی بیشتر رشد کرده است؟»
بلکه میپرسد:
«بعد از رشد یک دارایی، کدام بازار هنوز ظرفیت بیشتری نسبت به ریسک خود دارد؟»
ذخیره سود در طلا؛ اولین مرحله تغییر رفتار سرمایهگذاران
طلا در دورههای تورمی و بیثباتی اقتصادی معمولاً مورد توجه سرمایهگذاران قرار میگیرد. دلایل این موضوع شامل کاهش ارزش پول ملی، افزایش انتظارات تورمی، نااطمینانی اقتصادی و تقاضا برای داراییهای محافظ است.
اما پس از یک دوره رشد شدید، رفتار سرمایهگذاران ممکن است تغییر کند.
سرمایهگذاری که در ابتدای مسیر وارد بازار طلا شده است، پس از رشد قابل توجه ممکن است با یک سؤال مواجه شود:
آیا نگهداری این دارایی همچنان بهترین انتخاب است یا بخشی از سود باید به دارایی دیگری منتقل شود؟
در این مرحله مفهوم ذخیره سود (Profit Taking) مطرح میشود.
ذخیره سود یعنی سرمایهگذار بخشی از افزایش ارزش ایجادشده را به سود قطعی تبدیل کند.
برای مثال، فرض کنیم فردی بخشی از سرمایه خود را در طلا قرار داده و ارزش دارایی او در یک دوره زمانی افزایش قابل توجهی پیدا کرده است. حال ممکن است تصمیم بگیرد بخشی از این سرمایه را به دارایی دیگری منتقل کند.
اما مقصد این پول از قبل مشخص نیست.
ممکن است به:
- سپرده یا ابزارهای مالی،
- کسبوکار،
- سهام،
- ارز،
- یا داراییهای واقعی مانند ملک
منتقل شود.
در این میان، یکی از سناریوهایی که در تحلیل بینبازاری مورد توجه قرار میگیرد، حرکت سرمایه از داراییهای سریعتر رشدکرده به سمت داراییهایی است که نسبت به آنها عقبتر ماندهاند.
بعد از رشد طلا چه اتفاقی برای سرمایهها میافتد؟
پاسخ کوتاه این است:
هیچ پاسخ قطعی و یکسانی برای همه دورهها وجود ندارد.
رشد طلا میتواند نشانه ادامه نگرانیهای اقتصادی باشد و حتی باعث شود سرمایه همچنان در همان بازار باقی بماند. از طرف دیگر، اگر بخش قابل توجهی از انتظارات مثبت در قیمت طلا منعکس شده باشد، برخی سرمایهگذاران شروع به بررسی فرصتهای دیگر میکنند.
در چنین شرایطی، مقایسه میان بازارها اهمیت پیدا میکند.
برای نمونه، سرمایهگذار ممکن است بررسی کند:
- طلا نسبت به گذشته چقدر رشد کرده است؟
- قیمت مسکن نسبت به دلار چه تغییری داشته است؟
- آیا هزینه ساخت و ارزش جایگزینی ملک افزایش پیدا کرده است؟
- آیا بازار ملک همچنان توان جذب سرمایه دارد؟
این همان جایی است که مفهوم «بازار عقبمانده» اهمیت پیدا میکند.
بازار عقبمانده الزاماً به معنی بازار ارزان نیست؛ بلکه به این معناست که عملکرد آن در یک بازه زمانی مشخص نسبت به یک معیار مقایسهای کمتر بوده است.
برای مثال، اگر در یک دوره طلا رشد بسیار بیشتری از مسکن داشته باشد، میتوان گفت مسکن نسبت به طلا عقب مانده است. اما این موضوع به تنهایی کافی نیست.
باید بررسی کرد که آیا این عقبماندگی به دلیل تأخیر طبیعی بازار است یا به دلیل ضعف عوامل بنیادی مانند کاهش قدرت خرید، افت تقاضا یا مشکلات ساختاری.
بعد از رشد دلار چه بازاری رشد میکند؟
در اقتصادهایی که با کاهش ارزش پول ملی مواجه هستند، دلار یکی از مهمترین متغیرهای اثرگذار بر قیمت داراییهاست.
در ایران نیز تغییرات نرخ ارز معمولاً ابتدا در بازارهایی مانند ارز و طلا دیده میشود؛ زیرا این بازارها:
- نقدشوندگی بالاتری دارند،
- دسترسی به آنها آسانتر است،
- و سریعتر به تغییر انتظارات واکنش نشان میدهند.
اما بازار مسکن شرایط متفاوتی دارد.
ملک یک دارایی بزرگ، غیرنقدشونده و وابسته به قدرت خرید است. به همین دلیل افزایش نرخ ارز لزوماً در همان روز یا همان ماه به افزایش معاملات مسکن منجر نمیشود.
اثر نرخ ارز بر مسکن معمولاً از چند مسیر منتقل میشود:
افزایش هزینه ساخت
افزایش قیمت ارز میتواند هزینه برخی نهادههای ساختمانی، تجهیزات و مواد اولیه را تحت تأثیر قرار دهد.
تغییر انتظارات فروشندگان
وقتی هزینه جایگزینی ساخت افزایش پیدا میکند، نگاه سازندگان و مالکان نسبت به ارزش دارایی تغییر میکند.
انتقال احتمالی سرمایه
اگر بخشی از سرمایهگذاران پس از رشد بازارهای نقدشونده به دنبال داراییهای پایدارتر باشند، ممکن است بازار ملک مورد توجه قرار گیرد.
البته این فرآیند به عواملی مانند قدرت خرید، شرایط اقتصادی، نرخ بهره و وضعیت معاملات بستگی دارد.
چرا بعضی بازارها عقب میمانند؟
در ادبیات مالی، مفهوم عقبماندگی بازار (Market Lag) به شرایطی اشاره دارد که یک دارایی نسبت به داراییهای مشابه یا معیارهای مقایسهای، رشد کمتری تجربه کرده است.
اما یک اشتباه رایج این است که تصور کنیم:
«هر چیزی که عقب مانده، حتماً فرصت است.»
این برداشت همیشه درست نیست.
گاهی یک دارایی عقب مانده است، چون هنوز فرصت رشد خود را پیدا نکرده است.
اما گاهی هم عقبماندگی نتیجه مشکلات بنیادی است.
برای بررسی واقعی وضعیت یک بازار باید چند شاخص کنار هم دیده شوند:
- نسبت قیمت دارایی به دلار
- نسبت قیمت دارایی به طلا
- قدرت خرید مصرفکننده
- حجم معاملات
- میزان عرضه و تقاضا
- هزینه جایگزینی
به همین دلیل سرمایهگذار حرفهای فقط نمودار قیمت را نگاه نمیکند؛ بلکه داستان پشت قیمت را بررسی میکند.
قیمت دلاری مسکن چه چیزی درباره ارزش ملک نشان میدهد؟
یکی از روشهایی که برخی تحلیلگران برای مقایسه وضعیت بازار مسکن با سایر داراییها استفاده میکنند، بررسی قیمت دلاری مسکن است.
در این روش، به جای اینکه فقط قیمت ریالی هر متر مربع ملک بررسی شود، قیمت مسکن با یک معیار ثابتتر مانند دلار مقایسه میشود.
دلیل اهمیت این موضوع این است که در اقتصادهای تورمی، افزایش قیمت اسمی یک دارایی همیشه به معنی افزایش واقعی ارزش آن نیست.
برای مثال، ممکن است قیمت یک ملک در ظاهر چند برابر شده باشد، اما اگر همزمان ارزش پول ملی کاهش زیادی پیدا کرده باشد، قدرت خرید واقعی آن دارایی تغییر متفاوتی داشته باشد.
به همین دلیل برخی سرمایهگذاران به جای پرسیدن:
«قیمت مسکن چقدر رشد کرده است؟»
سؤال دیگری مطرح میکنند:
«قیمت مسکن نسبت به سایر داراییها چه تغییری کرده است؟»
این نگاه نسبتی، یکی از پایههای تحلیل بینبازاری است.
آیا پایین بودن قیمت دلاری مسکن همیشه به معنی فرصت است؟
خیر.
این یکی از مهمترین نکاتی است که در تحلیل بازار باید به آن توجه کرد.
اگر قیمت دلاری یک دارایی کاهش پیدا کرده باشد، ممکن است دو حالت وجود داشته باشد:
حالت اول: عقبماندگی موقت
در این شرایط، بازار به دلیل تأخیر زمانی هنوز واکنش کامل خود را نشان نداده است.
برای مثال، ممکن است در یک دوره ابتدا ارز و طلا رشد کنند و سپس بازارهای بزرگتر مانند مسکن با فاصله زمانی واکنش نشان دهند.
حالت دوم: تغییر شرایط بنیادی
گاهی یک دارایی نسبت به گذشته ارزانتر شده، اما دلیل آن تغییرات عمیق در بازار است.
مانند:
- کاهش توان خرید مردم
- افت تقاضای مصرفی
- تغییر قوانین
- کاهش جذابیت سرمایهگذاری
بنابراین تحلیل حرفهای تنها به یک عدد مانند قیمت دلاری نگاه نمیکند؛ بلکه مجموعهای از عوامل را کنار هم قرار میدهد.
دیدگاه دکتر علی صادقین؛ آیا سود طلا میتواند وارد بازار مسکن شود؟
یکی از موضوعاتی که در تحلیل رفتار سرمایهگذاران مطرح میشود، احتمال انتقال بخشی از سود یک بازار رشدکرده به بازارهای دیگر است.
دکتر علی صادقین در توضیح مفهوم چرخش سرمایه، بر این نکته تأکید میکند که سرمایهگذار نباید به یک دارایی خاص وابستگی دائمی داشته باشد.
جمله کلیدی این دیدگاه:
«ما با هیچ دارایی ازدواج نمیکنیم.»
یعنی تعصب دائمی روی طلا، ملک، بورس یا دلار اشتباه است. باید دید کدام بازار نسبت به عوامل بنیادی عقب مانده و کدامیک پیشخور کرده است.
من مثال میزنم اگر دلار، طلا و نقره جهش کنند و طلا به محدودههای بالاتر برسد، بخشی از سودها ممکن است ذخیره و وارد مسکن شود؛ چون مسکن نسبت به آنها جا مانده است. برعکس اگر طلا بسیار ارزان و مسکن نسبت به دلار گران شده باشد، ممکن است جهت سرمایه برعکس شود.
یعنی سرمایهگذار باید دائماً شرایط بازارها را بررسی کند و ببیند کدام دارایی نسبت به عوامل بنیادی خود در چه موقعیتی قرار دارد.
بر همین اساس، اگر در یک دوره:
- دلار رشد قابل توجهی داشته باشد،
- طلا افزایش قیمت زیادی را تجربه کند،
- و بخشی از این رشد در قیمتها منعکس شده باشد،
ممکن است برخی سرمایهگذاران شروع به بررسی بازارهایی کنند که نسبت به این داراییها کمتر رشد کردهاند.
یکی از این سناریوها میتواند بررسی بازار مسکن باشد.
اما نکته مهم این است که این موضوع یک سناریوی تحلیلی است، نه یک قانون ثابت.
مسکن تنها زمانی میتواند مقصد بخشی از سرمایه شود که عوامل مختلفی مانند:
- جذابیت نسبی قیمت،
- چشمانداز بازار،
- شرایط اقتصادی،
- امکان نقدشوندگی،
- و کیفیت دارایی
مورد توجه قرار گیرند.
تفاوت خرید در هیجان و خرید در عقبماندگی
یکی از مهمترین تفاوتهای میان رفتار سرمایهگذار حرفهای و سرمایهگذار هیجانی، زمان ورود به بازار است.
بسیاری از سرمایهگذاران خرد معمولاً زمانی به یک بازار توجه میکنند که رشد آن اتفاق افتاده و اخبار مربوط به آن فراگیر شده است.
برای مثال:
- وقتی طلا رشد زیادی کرده است، افراد بیشتری به فکر خرید طلا میافتند.
- وقتی بورس صعودی شده است، توجه عمومی به سهام افزایش پیدا میکند.
- وقتی قیمت مسکن جهش کرده است، بسیاری تازه به فکر خرید ملک میافتند.
این رفتار به مفهوم ترس از جا ماندن یا FOMO مرتبط است.
در مقابل، سرمایهگذار تحلیلی تلاش میکند قبل از تصمیمگیری بررسی کند:
- کدام بازار رشد خود را انجام داده است؟
- کدام بازار هنوز نسبت به سایر داراییها چه وضعیتی دارد؟
- ریسکهای هر انتخاب چیست؟
- کیفیت خود دارایی چقدر اهمیت دارد؟
به همین دلیل، خرید یک دارایی صرفاً به دلیل رشد گذشته آن، همیشه به معنی تصمیم درست نیست.
برای انتخاب ملک فقط قیمت مهم نیست
اگرچه تحلیل کلان بازارها میتواند دید مناسبی درباره جریان سرمایه ایجاد کند، اما در بازار مسکن یک موضوع مهم وجود دارد:
هر ملکی الزاماً یک سرمایهگذاری مشابه نیست.
برخلاف داراییهایی مانند طلا که ویژگیهای تقریباً یکسانی دارند، ارزش ملک به عوامل متعددی وابسته است.
برخی از مهمترین عوامل عبارتاند از:
موقعیت پروژه
موقعیت جغرافیایی، دسترسیها، امکانات شهری و آینده توسعه منطقه، تأثیر مستقیمی بر ارزش یک ملک دارد.
کیفیت ساخت
مصالح، استانداردهای اجرایی، طراحی و جزئیات فنی، در ارزش بلندمدت یک ساختمان نقش مهمی دارند.
سابقه و اعتبار سازنده
در پروژههای ساختمانی، انتخاب سازنده معتبر میتواند یکی از عوامل کاهش ریسک سرمایهگذاری باشد. شناخت سابقه و عملکرد شرکت های ساختمانی معروف ایران به خریداران کمک میکند تصمیم آگاهانهتری داشته باشند.
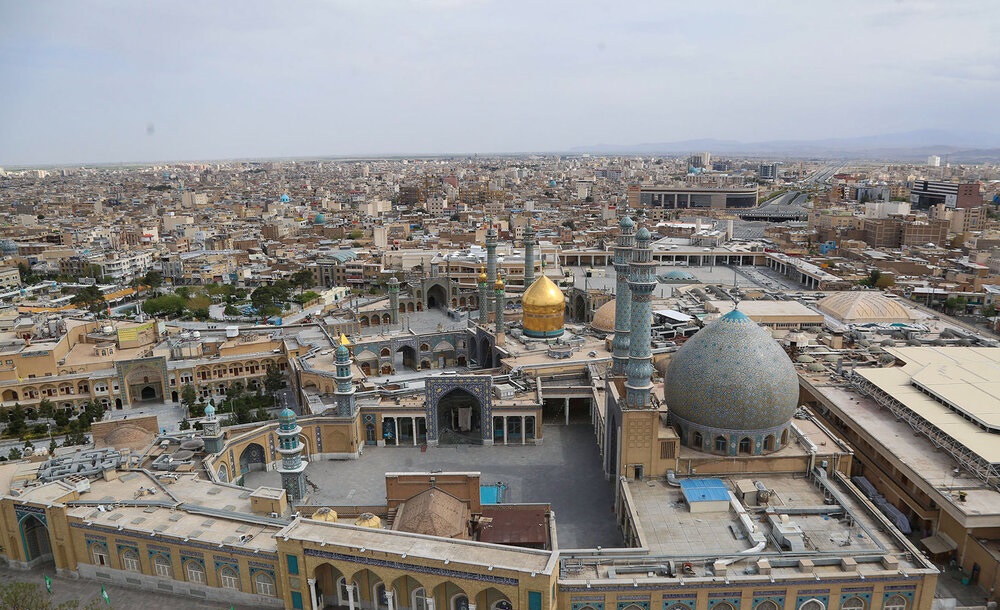
حرکت سرمایه چه معنایی برای بازار مسکن قم دارد؟
تحلیل رفتار سرمایه در سطح کلان، تنها یک بخش از تصمیمگیری است. در بازارهای محلی مانند قم، عوامل منطقهای اهمیت زیادی پیدا میکنند.
یک سرمایهگذار علاوه بر شرایط کلی اقتصاد باید به موضوعاتی مانند:
- جایگاه منطقه،
- دسترسیها،
- کیفیت پروژه،
- سابقه سازنده،
- و چشمانداز توسعه شهری
توجه کند.
به همین دلیل، حتی در یک شهر واحد نیز همه املاک رفتار یکسانی ندارند. تفاوت میان یک پروژه صرفاً ساختمانی و یک پروژه ارزشآفرین، به مجموعهای از عوامل مانند طراحی، کیفیت اجرا و موقعیت بازمیگردد.
برای شناخت بهتر شرایط مناطق مختلف قم، بررسی ویژگیهای محلهها و روند توسعه شهری اهمیت زیادی دارد؛ موضوعی که در تحلیل محله های بالاشهر قم نیز مورد توجه قرار میگیرد.
جمعبندی: سرمایه همیشه به دنبال بهترین نسبت فرصت و ریسک است
بازارها در اقتصاد مانند یک زنجیره به هم مرتبط هستند. رشد یک بازار، کاهش جذابیت بازارهای دیگر یا افزایش توجه به یک دارایی جدید، همگی بخشی از چرخه حرکت سرمایه هستند.
مفهوم «رقص بازارها» به ما یادآوری میکند که هیچ دارایی برای همیشه بهترین گزینه نیست. شرایط اقتصادی، ارزش نسبی داراییها و میزان فاصله قیمت از ارزش واقعی، عواملی هستند که مسیر سرمایه را تغییر میدهند.
بعد از رشد طلا، پاسخ قطعی این نیست که پول حتماً وارد یک بازار مشخص میشود؛ بلکه باید دید کدام بازار از نظر عوامل بنیادی، ارزش نسبی و شرایط آینده، جذابیت بیشتری پیدا کرده است.
در بازار مسکن نیز همین نگاه اهمیت دارد. انتخاب یک ملک مناسب تنها بر اساس رشد قیمت گذشته انجام نمیشود؛ بلکه کیفیت ساخت، موقعیت، اعتبار سازنده و چشمانداز آینده پروژه عواملی هستند که ارزش واقعی یک دارایی ملکی را شکل میدهند.
به همین دلیل، سرمایهگذاری موفق بیش از آنکه به دنبال پیدا کردن «بازار برنده همیشگی» باشد، به دنبال درک زمان، شرایط و کیفیت فرصتهاست.
دیدگاهتان را بنویسید